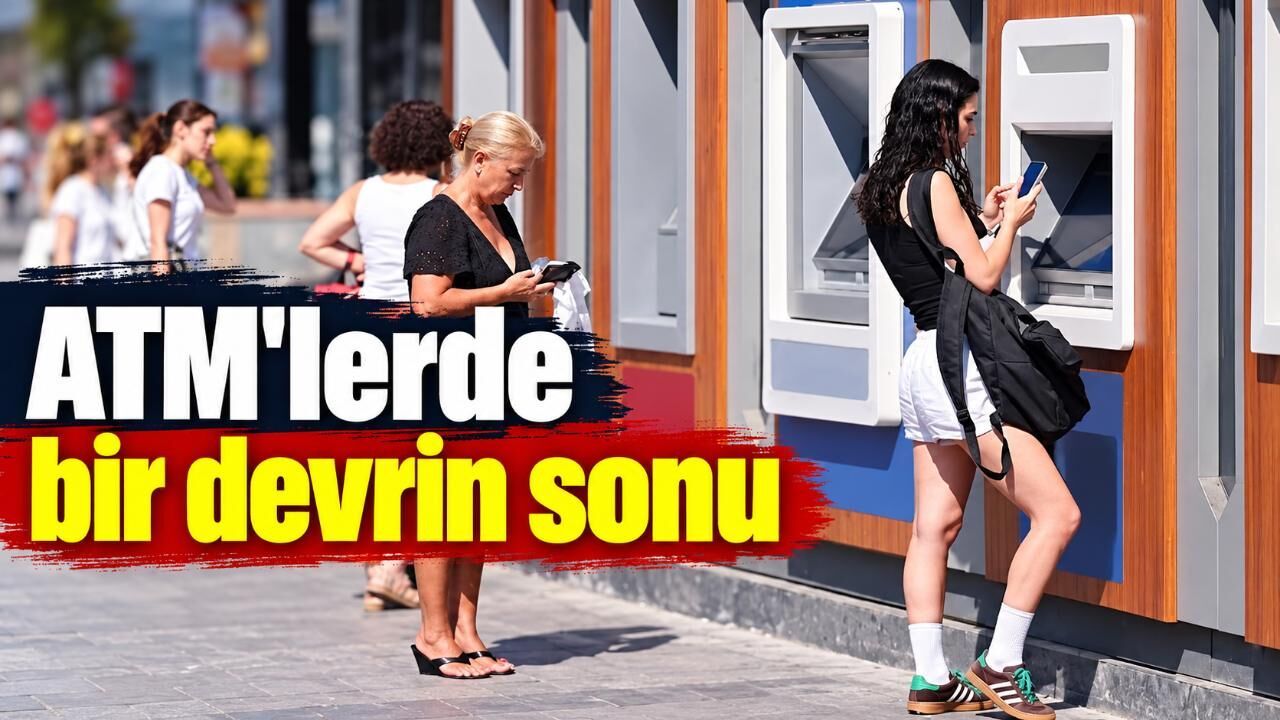
Bankacılık sektöründe ATM deneyimi, mobil bankacılığın yaygınlaşmasıyla birlikte kart ve fiziksel tuş takımına dayalı yapıdan telefon merkezli bir modele doğru dönüşüyor. Yeni nesil sistemlerde müşterinin kimliğinin doğrulanması, para çekilecek hesabın seçilmesi ve işlem onayının verilmesi gibi adımların önemli bölümü bankanın mobil uygulamasında gerçekleştiriliyor. ATM ise işlemin son aşamasında müşteriyi tanıyan ve nakdi teslim eden bir terminal görevini üstleniyor.
KARTSIZ ATM İLE TUŞSUZ ATM AYNI ŞEY DEĞİL
Dünyadaki uygulamalar incelendiğinde kartsız işlem özelliğinin her zaman fiziksel tuş takımının tamamen kaldırıldığı anlamına gelmediği görülüyor. Bazı bankalarda müşteri telefonundaki dijital cüzdanı NFC aracılığıyla ATM'ye yaklaştırarak kartını fiziksel olarak takmadan işlem yapabiliyor ancak güvenlik için ATM üzerinden PIN girişi istenmeye devam edebiliyor. Daha ileri modellerde ise doğrulama, hesap seçimi ve işlem onayı bütünüyle telefona taşındığından ATM üzerindeki kart okuyucu ve tuş takımına duyulan ihtiyaç önemli ölçüde azalıyor.
İŞLEM MOBİL UYGULAMADA BAŞLIYOR
QR kod kullanılan sistemlerde müşteri öncelikle bankasının resmi mobil uygulamasına giriş yapıyor. Para çekilecek hesap ve tutar belirlendikten sonra ATM ekranında oluşturulan karekod telefonun kamerasıyla okutulabiliyor veya bankanın sistemine göre uygulamada oluşturulan doğrulama bilgisi ATM'ye aktarılabiliyor. Banka, mobil cihazdaki oturum ile ATM'deki işlemi eşleştirdikten ve gerekli kontrolleri tamamladıktan sonra cihaz nakit ödemesini gerçekleştiriyor.
Bu yöntemin önemli özelliklerinden biri, bankacılık şifresi veya mobil işlem onayı gibi kritik verilerin ATM üzerindeki donanıma girilmesi yerine müşterinin kendi cihazında kullanılabilmesi. Bununla birlikte bankaların uyguladığı güvenlik modeli birbirinden farklı olabiliyor. Biyometrik doğrulama, mobil uygulama şifresi, tek kullanımlık kod, NFC veya dinamik QR gibi yöntemler tek başına ya da birlikte kullanılabiliyor.
AMAÇ ATM KAYNAKLI DOLANDIRICILIĞI AZALTMAK
Fiziksel kart kullanımının azaltılması, özellikle ATM'nin kart giriş bölümüne yerleştirilen kopyalama düzeneklerine karşı ek bir koruma katmanı sağlayabiliyor. Şifrenin doğrudan ATM tuş takımına girilmediği modeller ise tuş takımını izleyen gizli kamera veya sahte donanım gibi yöntemlerin etkisini azaltmayı amaçlıyor. Buna karşın kartsız sistemler bütün dolandırıcılık risklerini ortadan kaldırmıyor; sahte mobil bankacılık uygulamaları, oltalama bağlantıları, telefonun ele geçirilmesi veya kullanıcıyı işlem onaylamaya yönelten sosyal mühendislik girişimleri önemini koruyor.
DÜNYADA FARKLI MODELLER KULLANILIYOR
ABD'deki bazı bankalarda dijital cüzdana eklenen banka kartının NFC üzerinden ATM'ye okutulmasıyla fiziksel kart taşımadan işlem yapılabiliyor. Bu tür uygulamalarda ATM PIN'i yine istenebildiği için sistemler tamamen tuşsuz çalışmayabiliyor. Hindistan'daki UPI-ATM modelinde ise ATM ekranında oluşturulan tek kullanımlık dinamik QR kod mobil uygulamayla taranıyor ve işlemin yetkilendirilmesi telefondaki UPI altyapısı üzerinden gerçekleştiriliyor. Bu örnekler, sektörün tek bir teknoloji yerine farklı doğrulama yöntemlerini bir arada kullandığını gösteriyor.
TÜRKİYE'DE TR KAREKOD ALTYAPISI ÖNE ÇIKIYOR
Türkiye'de de birçok banka mobil uygulama üzerinden karekodla kartsız para çekme ve para yatırma seçenekleri sunuyor. Türkiye Cumhuriyet Merkez Bankası tarafından yayımlanan TR Karekod teknik düzenlemelerinde ATM'den para çekme işlemleri için ortak bir işlem yapısı bulunuyor. Genel işleyişte müşteri mobil uygulamasına giriş yaptıktan sonra hesabını ve tutarı seçiyor, ATM'deki TR Karekod'u okutuyor ve banka sistemleri gerekli doğrulamaları gerçekleştirdikten sonra nakit ödeme tamamlanıyor.
Türkiye'deki mevcut altyapı nedeniyle dönüşümün ilk aşaması yeni bir hizmetin sıfırdan kurulmasından çok, halihazırda kullanılan mobil bankacılık ve karekod teknolojilerinin ATM işlemlerinde daha geniş bir rol üstlenmesi şeklinde ilerleyebilir. Kart okuyucu ve fiziksel tuş takımının tamamen kaldırılması ise bankaların ATM filosu, erişilebilirlik ihtiyaçları, müşterilerin kullanım alışkanlıkları ve alternatif doğrulama seçenekleri dikkate alınarak değerlendirilecek ayrı bir donanım dönüşümünü gerektiriyor.
KULLANICILAR NELERE DİKKAT ETMELİ?
Kartsız para çekme işlemlerinde kullanıcıların yalnızca bankalarının resmi mobil uygulamalarını kullanması, ATM ekranındaki yönlendirmeler dışında gönderilen şüpheli bağlantılara tıklamaması ve mobil bankacılık onaylarını işlem ayrıntılarını kontrol etmeden kabul etmemesi önem taşıyor. Telefonun ekran kilidi ve biyometrik korumasının açık tutulması da cihazın kaybolması veya çalınması halinde yetkisiz erişime karşı ek güvenlik sağlayabiliyor.
ATM'LERİN ROLÜ DEĞİŞİYOR
Yeni yaklaşım yalnızca müşterinin işlem süresini kısaltmayı değil, ATM'lerin bakım ve güvenlik yapısını da değiştirmeyi hedefliyor. Daha az mekanik parçanın kullanıldığı cihazlarda kart okuyucu veya fiziksel butonlardan kaynaklanan arızaların azaltılması mümkün olabilir. Ancak bankaların geleneksel kart kullanan, akıllı telefonu bulunmayan veya dijital hizmetlere erişmekte güçlük yaşayan müşteriler için alternatif kanalları koruması gerekiyor. Bu nedenle önümüzdeki dönemde tamamen tuşsuz cihazlardan çok, klasik ve mobil doğrulama yöntemlerini birlikte destekleyen ATM modellerinin de kullanılmaya devam etmesi bekleniyor.