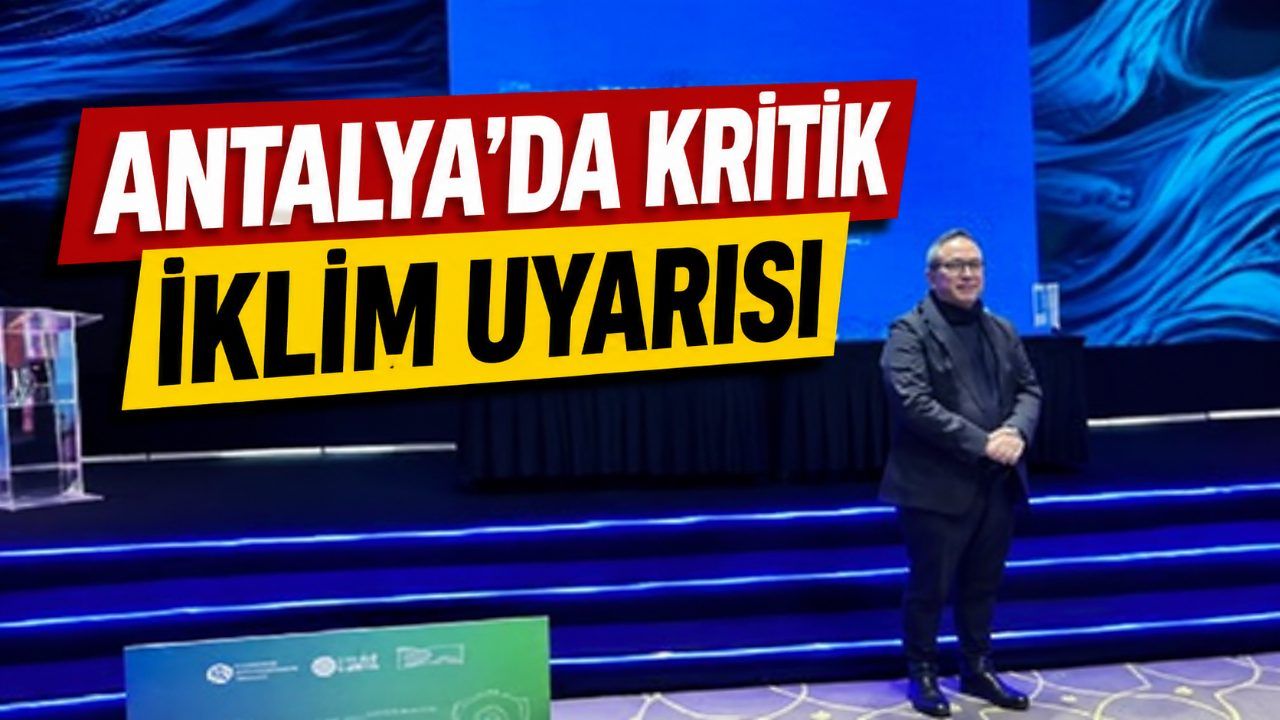
Antalya'da düzenlenen COP31 kapsamında gerçekleştirilen Küresel Sürdürülebilir Sigortacılık Zirvesi'nin ikinci gününde, 2027 yılına uzanabilecek aşırı hava olayları ve bunların ekonomik etkileri ele alındı. Dünya Meteoroloji Örgütü (WMO) yetkilisi Daniel Kull, güçlenen El Nino'nun oluşturabileceği risklere dikkat çekerken sigorta sektörünün afetlere hazırlık sürecinde daha etkin rol üstlenmesi gerektiği vurgulandı.
Türkiye Sigorta Birliği (TSB) ile Birleşmiş Milletler Çevre Programı Finans Girişimi (UNEP FI) iş birliğinde düzenlenen toplantı, iklim değişikliğinin yalnızca çevresel değil, ekonomik ve toplumsal sonuçlarının da değerlendirilmesine sahne oldu.
COP31 SİGORTACILIK ZİRVESİ ANTALYA'DA DÜZENLENDİ
Türkiye Sigorta Birliği'nin resmi etkinlik programına göre Sigorta Evi, 11-14 Kasım 2026 tarihlerinde Antalya'nın Serik ilçesine bağlı Belek bölgesindeki Titanic Deluxe Golf Belek'te gerçekleştirildi.
Programın ilk iki gününde Türkiye Sigorta Birliği öncülüğünde küresel sigorta ve dayanıklılık konuları görüşüldü. 13-14 Kasım tarihlerinde ise UNEP FI iş birliğiyle Küresel Sürdürülebilir Sigortacılık Zirvesi düzenlendi.
TSB'nin resmi açıklamasında, etkinliğin temel hedefleri arasında iklim risklerinin finansmanı, afetlere dayanıklılık, önleyici sigortacılık ve kamu ile özel sektör arasında kalıcı iş birlikleri geliştirilmesi gösterildi.
DÜNYA METEOROLOJİ ÖRGÜTÜNDEN 2027 İÇİN UYARI
Zirvenin ikinci gününde konuşan Dünya Meteoroloji Örgütü Kalkınma Ortaklıkları ve Program Uygulama Direktörü Daniel Kull, El Nino hava olayının olağanüstü güçlü bir seviyeye ulaşabileceğine öne çıktı.
Kull, iklim tahminlerinin yaklaşan tehlikeleri önceden belirleme imkânı sunduğunu belirterek bilimsel uyarıların afet hazırlıklarına dönüştürülmesi gerektiğini ifade etti. El Nino'nun önlenemeyeceğini ancak etkilerine karşı hazırlık yapılabileceğini vurguladı.
WMO'nun 3 Eylül 2026 tarihli resmi değerlendirmesi de bu uyarının bilimsel arka planını ortaya koyuyor. Kurum, El Nino'nun Şubat 2027'ye kadar devam etme olasılığının yaklaşık yüzde 100 olduğunu bildirdi.
Aynı değerlendirmede, çok güçlü bir El Nino'nun dünya genelindeki yağış ve sıcaklık düzenlerini etkileyebileceği, bazı bölgelerde sel, kuraklık ve aşırı sıcaklık risklerini artırabileceği belirtildi. Bununla birlikte El Nino'nun etkileri her bölgede aynı şekilde ortaya çıkmıyor.
EL NİNO ANTALYA VE ALANYA İÇİN NE ANLAMA GELİYOR?
El Nino, tropikal Pasifik Okyanusu'nun orta ve doğu kesimlerindeki deniz yüzeyi sıcaklıklarının olağanın üzerine çıkmasıyla ilişkili bir iklim olayı olarak tanımlanıyor. Bu değişim, atmosfer dolaşımını etkileyerek dünyanın farklı bölgelerinde yağış ve sıcaklık koşullarını değiştirebiliyor.
Antalya ve Alanya açısından önemli nokta, küresel iklim tahminlerinin doğrudan yerel hava durumu tahmini anlamına gelmemesi. WMO'nun El Nino değerlendirmesi, Alanya'da belirli bir tarihte sel, kuraklık veya aşırı sıcaklık yaşanacağını göstermiyor.
Bununla birlikte Antalya'nın turizm, tarım ve kıyı yerleşimleri bakımından taşıdığı ekonomik önem, iklim kaynaklı risklerin önceden değerlendirilmesini gerekli kılıyor. Özellikle yoğun yağışların altyapıya verebileceği zararlar, tarımsal üretimdeki kayıplar ve işletmelerin faaliyetlerinin kesintiye uğraması, sigortacılık açısından değerlendirilmesi gereken riskler arasında bulunuyor.
Bu nedenle Alanya'daki konut sahipleri, üreticiler ve turizm işletmeleri açısından erken uyarı sistemleri kadar mevcut sigorta poliçelerinin hangi zararları karşıladığının bilinmesi de önem taşıyor. Ancak COP31 kapsamında Alanya'ya özel yeni bir sigorta uygulaması veya destek paketi açıklandığına ilişkin doğrulanmış bir bilgi bulunmuyor.
SİGORTA SEKTÖRÜNÜN İKLİM KRİZİNDEKİ ROLÜ TARTIŞILDI
Birleşmiş Milletler Çevre Programı Sigortacılık Başkanı Butch Bacani, zirvedeki konuşmasında iklim politikalarının iki temel hedefi birlikte ele alması gerektiğini belirtti.
Bacani'ye göre bunlardan ilki sera gazı emisyonlarının azaltılması, ikincisi ise toplumların ve ekonomilerin iklim değişikliğinin sonuçlarına karşı dayanıklılığının artırılması.
Sigorta sektörünün yalnızca meydana gelen zararları karşılayan bir yapı olarak değerlendirilmemesi gerektiğini ortaya koyan bu yaklaşım, risklerin önceden hesaplanması ve zararların azaltılmasına yönelik yatırımların desteklenmesini de kapsıyor.
UNEP FI tarafından 2012 yılında başlatılan Sürdürülebilir Sigortacılık İlkeleri de bu yaklaşımın uluslararası çerçevesini oluşturuyor. Dört temel ilkeden oluşan sistem, çevresel, sosyal ve yönetişimle ilgili risklerin sigorta şirketlerinin karar alma süreçlerine dahil edilmesini hedefliyor.
İKLİM VERİLERİ NEDEN SİGORTACILIK İÇİN ÖNEMLİ?
TSB Genel Sekreteri Özgür Obalı, zirvenin ikinci gününde iklim değişikliği ile doğa arasındaki ilişkinin, iklim kaynaklı sağlık risklerinin ve güvenilir meteorolojik verilerin ele alınacağını açıkladı.
Obalı, düşük karbonlu ekonomiye geçişin sigorta yatırımlarıyla desteklenmesi ve COP31'den COP32'ye uzanan süreçte sürdürülebilir sigortacılığın geleceğinin değerlendirilmesi üzerinde durdu.
WMO yetkilisi Daniel Kull ise uluslararası meteorolojik veri paylaşımının önemine işaret etti. Kurumun küresel gözlem ve tahmin altyapısının, kısa vadeli hava tahminlerinden uzun vadeli iklim projeksiyonlarına kadar geniş bir alanda kullanıldığını anlattı.
Bu veriler sigorta şirketlerinin sel, fırtına, kuraklık ve diğer hava olaylarına ilişkin riskleri değerlendirmesinde önemli bir kaynak oluşturuyor. Güvenilir tahminler, risklerin daha doğru hesaplanmasına ve afetlerden önce alınabilecek önlemlerin belirlenmesine katkı sağlayabiliyor.
AFET SİGORTASINDA YENİ YAKLAŞIM: PARAMETRİK ÇÖZÜMLER
Türkiye Sigorta Birliği'nin COP31 Sigorta Evi için yayımladığı resmi programda öne çıkan başlıklardan biri de parametrik sigortacılık oldu.
Parametrik sigorta, geleneksel hasar değerlendirmesinden farklı olarak önceden belirlenmiş ve ölçülebilir bir koşulun gerçekleşmesine bağlı ödeme yapılmasını esas alıyor. Örneğin sözleşmede tanımlanan yağış miktarı veya rüzgâr hızı eşiğinin aşılması, ilgili teminatın ödeme mekanizmasını harekete geçirebiliyor.
Bu sistemin önemli özelliği, ödemenin her zaman fiilen oluşan zararın tek tek hesaplanmasına bağlı olmaması. Ancak ödeme koşulları, kapsam ve istisnalar tamamen ilgili sigorta sözleşmesine göre belirleniyor.
Parametrik çözümler özellikle tarım, afet finansmanı ve faaliyet kesintisi risklerinin yönetilmesinde değerlendirilebiliyor. Bununla birlikte COP31'de bu başlığın tartışılması, Antalya veya Alanya'da yeni bir parametrik sigorta ürününün uygulamaya alındığı anlamına gelmiyor.
COP31 SONRASI HANGİ ADIMLAR İZLENECEK?
Antalya'daki zirvede öne çıkan başlıklardan biri, uluslararası iklim taahhütlerinin uygulanabilir finansman ve sigorta mekanizmalarına dönüştürülmesi oldu.
Türkiye Sigorta Birliği'nin resmi etkinlik tanıtımında, kamu kurumları, özel sektör, akademi ve uluslararası kuruluşlar arasında iş birliğinin güçlendirilmesi hedefleniyor. Afet dayanıklılığına yönelik yatırımların finansmanı ve risklerin paylaşılması da bu çerçevede değerlendiriliyor.
Zirvede yapılan açıklamalar, 2027 yılına ilişkin iklim risklerine karşı hazırlığın yalnızca meteoroloji kurumlarının sorumluluğunda olmadığını gösteriyor. Yerel yönetimlerin altyapı planlaması, işletmelerin risk yönetimi ve sigorta sektörünün finansal koruma mekanizmaları da hazırlık sürecinin parçalarını oluşturuyor.
Antalya ve Alanya açısından bundan sonraki önemli konu, uluslararası düzeyde tartışılan bu yaklaşımların yerel ölçekte somut uygulamalara dönüşüp dönüşmeyeceği olacak.