Türkiye'de özel sağlık sigortası sisteminde milyonlarca vatandaşı ilgilendiren yeni kurallar uygulanmaya devam ediyor. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından hazırlanan ve 1 Ocak 2026 tarihinde yürürlüğe giren yönetmelik değişikliği, sigortalıların haklarını güçlendiren düzenlemeler içeriyor.
Özel sağlık sigortası ve tamamlayıcı sağlık sigortası yaptıran vatandaşları yakından ilgilendiren değişiklikler kapsamında, ömür boyu yenileme garantisinin kazanılması belirli koşullara bağlanırken sigorta şirketlerinin uygulamalarına da yeni yükümlülükler getirildi.
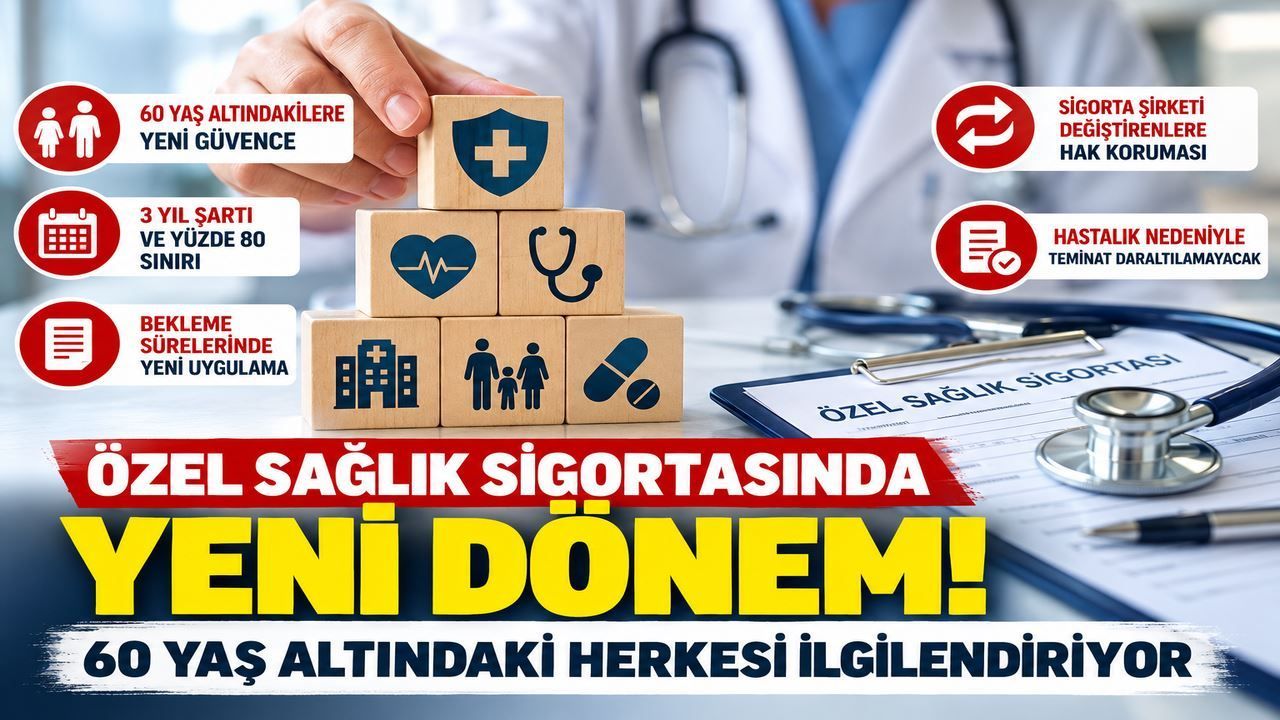
60 YAŞ ALTINDAKİLERE ÖMÜR BOYU YENİLEME GARANTİSİ SEÇENEĞİ
Düzenlemenin en dikkat çeken maddelerinden biri, ömür boyu yenileme garantisi oldu.
Yeni kurallara göre sigorta şirketleri, 60 yaşını henüz doldurmamış kişilere ömür boyu yenileme garantisi taahhüdü içeren sözleşme sunmak zorunda. Ancak bu durum, herkesin otomatik olarak garanti kazanacağı anlamına gelmiyor.
Vatandaşlar, tercihlerine göre ömür boyu yenileme garantisi içeren veya içermeyen sigorta poliçelerinden birini seçebiliyor.
Ömür boyu yenileme garantisi, belirlenen koşulları sağlayan sigortalıların sağlık sigortalarını ilerleyen yıllarda da sürdürebilmelerine yönelik önemli bir güvence sağlıyor.
3 YIL ŞARTI VE YÜZDE 80 SINIRI
Yönetmelikle ömür boyu yenileme garantisinin kazanılması için uygulanacak temel koşullar da netleştirildi.
Buna göre sigortalıların en az üç yıl kesintisiz sigortalı olması gerekiyor. Ayrıca bu dönemde sigorta şirketinin ödediği tazminatların primlere oranının yüzde 80'in altında kalması şartı aranıyor.
Bu koşulları sağlayan ve ilgili garanti taahhüdü kapsamında bulunan sigortalılar ömür boyu yenileme garantisi hakkı elde edebiliyor.
Böylece daha önce sigorta şirketlerine göre farklılık gösterebilen garanti kazanma şartları ortak kurallara bağlanmış oldu.
HASTALIK NEDENİYLE SİGORTA HAKLARI DARALTILAMAYACAK
Ömür boyu yenileme garantisini kazanan sigortalılar için önemli korumalar da getirildi.
Buna göre sigorta şirketleri, garanti kazanıldıktan sonra ortaya çıkan hastalıkları gerekçe göstererek teminat kapsamını daraltamayacak, teminat limitlerini düşüremeyecek veya sigortalı katılım payını artıramayacak.
Ayrıca sonradan ortaya çıkan rahatsızlıklar nedeniyle hastalık ek primi uygulanamayacak. Sigortalının sağlık harcamalarının primine oranla artması da tek başına ek prim gerekçesi olamayacak.
Ancak bu koruma, poliçe primlerinin hiçbir koşulda artmayacağı anlamına gelmiyor. Sigortalıların poliçelerindeki fiyatlandırma ve yenileme koşullarını dikkatle incelemesi gerekiyor.
SİGORTA ŞİRKETİ DEĞİŞTİRENLERE ÖNEMLİ GÜVENCE
Yeni düzenlemede sigorta şirketleri arasındaki geçiş işlemleri de ele alındı.
Ömür boyu yenileme garantisi kazanan sigortalıların bu hakları merkezi sistem üzerinden takip ediliyor. Böylece vatandaşların başka bir sigorta şirketine geçmek istemesi halinde kazanılmış haklarının belirlenen mevzuat koşulları çerçevesinde korunması amaçlanıyor.
Sigorta şirketi değişikliğinde yeni şirketin, merkezi sistemde bulunan garanti bilgilerini kontrol etmesi gerekiyor.
Bu uygulamayla vatandaşların sigorta şirketi değiştirirken hak kaybı yaşama riskinin azaltılması hedefleniyor.
BEKLEME SÜRELERİNDE YENİ UYGULAMA
Özel sağlık sigortalarında vatandaşları ilgilendiren bir diğer değişiklik ise bekleme süreleriyle ilgili oldu.
Düzenlemeye göre bekleme süresi uygulaması, belirlenen koşullar kapsamında sigortalının sisteme ilk giriş dönemiyle sınırlandırıldı.
Sigortalılığın kesintisiz devam ettiği durumlarda yenileme dönemlerinde aynı bekleme sürelerinin yeniden uygulanmasının önüne geçildi.
Şirket değişikliği sırasında da önceki sigorta şirketinde geçirilen bekleme süresinin korunmasına yönelik kurallar getirildi. Böylece sigortalıların şirket değiştirmeleri nedeniyle aynı bekleme sürecine yeniden tabi tutulmasının önlenmesi amaçlandı.
MEVCUT POLİÇESİ OLANLAR NE YAPACAK?
Düzenlemenin yürürlüğe girdiği 1 Ocak 2026 tarihinde geçerli olan sözleşmeler için geçiş hükümleri de belirlendi.
Mevcut poliçelerinde ömür boyu yenileme garantisi veya yenileme garantisi bulunan sigortalıların hakları, sözleşmelerindeki mevcut koşullar çerçevesinde devam ediyor.
Henüz kazanılmamış garanti taahhüdü bulunan sözleşmelerde de mevcut tarife ve garanti kazanma şartları geçerliliğini koruyor.
Bu nedenle vatandaşların mevcut poliçelerini iptal etmeden veya farklı bir sigorta şirketine geçmeden önce garanti koşullarını ve kazanılmış haklarını kontrol etmesi önem taşıyor.
POLİÇE YENİLENMEDEN ÖNCE BİLGİLENDİRME YAPILACAK
Yönetmelik, sigorta şirketlerinin bilgilendirme yükümlülüklerini de güçlendirdi.
Ömür boyu yenileme garantisi kapsamında sigorta şirketlerinin, sözleşme süresinin sona ermesinden en geç 15 gün önce poliçenin bitiş tarihi ve yenileme işlemleri hakkında sigorta ettireni bilgilendirmesi gerekiyor.
Sigortalının garanti hakkını kazanması durumunda ise bu bilginin yenilenen poliçede açıkça belirtilmesi zorunlu tutuluyor.
Böylece vatandaşların poliçe yenileme sürecinde daha şeffaf bilgiye ulaşması hedefleniyor.
ALANYA'DAKİ SİGORTALILARI DA YAKINDAN İLGİLENDİRİYOR
Türkiye genelinde uygulanan düzenleme, Alanya'da özel sağlık sigortası veya tamamlayıcı sağlık sigortası kullanan vatandaşları da kapsıyor.
Özellikle düzenli olarak özel hastanelerden sağlık hizmeti alan, ailesi için sağlık sigortası yaptıran veya sigorta şirketini değiştirmeyi düşünen vatandaşların poliçe koşullarını incelemesi önem taşıyor.
Uzun yıllardır sağlık sigortası bulunan kişilerin ömür boyu yenileme garantisi durumlarını, bekleme sürelerini ve mevcut teminatlarını kontrol ederek olası hak kayıplarına karşı dikkatli olması gerekiyor.
Yeni poliçe yaptıracak vatandaşların ise yalnızca prim tutarını değil, poliçenin kapsamını, katılım paylarını ve ömür boyu yenileme garantisi şartlarını da karşılaştırması önem taşıyor.